
2026年7月21日に確定した改訂版コーポレートガバナンス・コードには、取締役会事務局の機能強化とは別に、支配株主を有する上場会社に向けた論点が含まれています。独立社外取締役をどれだけ選任すべきか、という数の問題です。
先に結論を書くと、求められる比率の水準は改訂前後で変わっていません。変わったのは、その比率をどう充足したことにするかという扱いのほうです。
上場会社は、遅くとも2027年7月末日までに、改訂版コードに関する事項を記載したコーポレートガバナンス報告書を提出する必要があります。
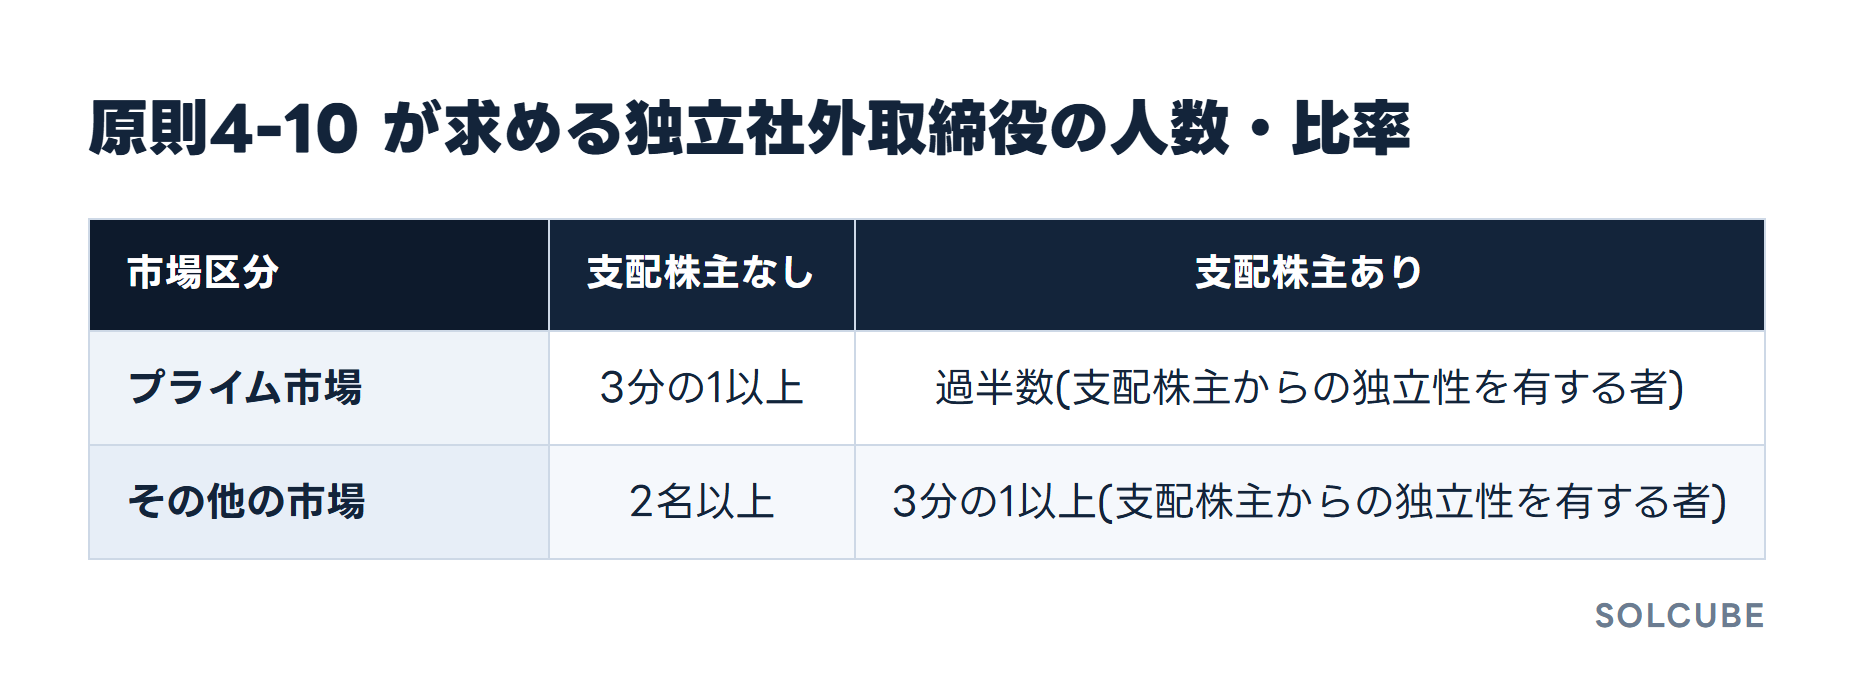
原則4-10が求める人数と比率
改訂版コードでは、独立社外取締役に関する原則が役割・責務(原則4-8)、質の確保(原則4-9)、数の確保(原則4-10)、独立性の確保(原則4-11)へと分かれて並びます。このうち数を扱うのが原則4-10「独立社外取締役の数の確保」です。
原則本文は、まず市場を問わない一般の要請を置いています。
上場会社は、会社の持続的な成長と中長期的な企業価値の向上に寄与するように役割・責務を果たすことができる資質を十分に備えた独立社外取締役を選任すべきであり、プライム市場上場会社はそのような資質を十分に備えた独立社外取締役を少なくとも3分の1(その他の市場の上場会社においては2名)以上選任すべきである。
続く段落が、支配株主を有する会社に向けた要請です。
支配株主を有するプライム市場上場会社は、取締役会において支配株主からの独立性を有する独立社外取締役を少なくとも過半数(支配株主を有するその他の市場の上場会社においては3分の1以上)選任すべきである。
ここで求められているのは、単に独立社外取締役であることではありません。支配株主からの独立性を有することが条件に加わります。
なお本稿は公表資料をもとにした一般的な情報提供であり、個別の法令解釈や自社の対応要否は専門家にご確認ください。
変わったのは水準ではなく、充足の仕方
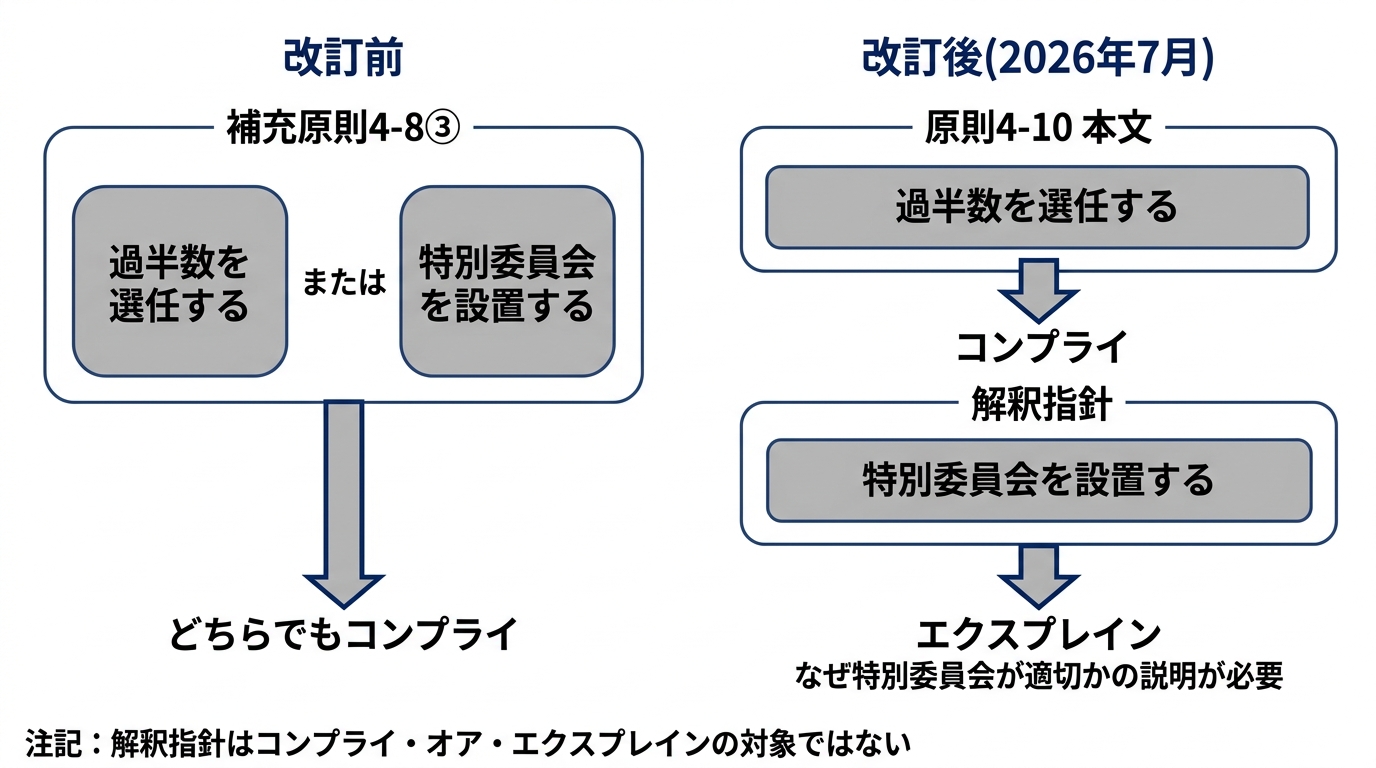
改訂前のコードでは、この要請は補充原則4-8③に置かれていました。文言はこうなっています。
支配株主を有する上場会社は、取締役会において支配株主からの独立性を有する独立社外取締役を少なくとも3分の1以上(プライム市場上場会社においては過半数)選任するか、または支配株主と少数株主との利益が相反する重要な取引・行為について審議・検討を行う、独立社外取締役を含む独立性を有する者で構成された特別委員会を設置すべきである。
「選任するか、または特別委員会を設置すべき」という二択です。比率の水準そのものは、プライム市場が過半数、その他の市場が3分の1以上で、改訂後と一致します。
改訂版では、この二択が分解されました。比率の部分だけが原則4-10の本文へ移り、特別委員会の部分は解釈指針へ降りています。
支配株主を有するプライム市場上場会社においては、適切と考える場合には、独立性を有する独立社外取締役を少なくとも過半数(支配株主を有するその他の市場の上場会社においては3分の1以上)選任することに代えて、支配株主と少数株主との利益が相反する重要な取引・行為について審議・検討を行う、独立社外取締役を含む独立性を有する者で構成された特別委員会を設置することも考えられる。
この配置の違いが効きます。改訂版コードの序文は、解釈指針の位置づけを明示しています。解釈指針は各原則についての実質的な対応を支援する役割を担うものであり、コンプライ・オア・エクスプレインの対象ではないと書かれています。
金融庁は「エクスプレインを選択すべき」と回答している
この点は、改訂案へのパブリックコメントでも正面から問われました。特別委員会を設置した場合に原則4-10をコンプライしていることになるのか、という質問です。改訂前は特別委員会の設置でコンプライになっていたのだから、その点を変えるべきではない、という意見も添えられています。
金融庁の回答は明確です。
支配株主を有するプライム市場上場会社における原則4-10の適用については、コンプライ・オア・エクスプレインの対象となる原則において独立性を有する独立社外取締役を少なくとも過半数選任することが求められているため、これを満たす場合にはコンプライ、これを満たさない場合にはエクスプレインを選択すべきこととなります。
さらに、エクスプレインを選ぶ場合の説明にも言及があります。特別委員会を設置するときには、自社においてなぜ特別委員会を設置することが適切と判断されるに至ったのかについての説明を行うことが望ましい、という内容です。
特別委員会という選択肢が消えたわけではありません。位置づけが「コンプライの一形態」から「エクスプレインの中身」へ移りました。改訂前と同じ体制を続ける会社は、報告書の書き方を変える必要が出てきます。
「支配株主を有する」に当たるかどうかは、持株比率の表だけでは決まらない
ここまでの話は、自社が「支配株主を有する上場会社」に該当することを前提にしています。では、その該当性はどう決まるのか。
支配株主の範囲は、有価証券上場規程第2条第42号の2および同施行規則第3条の2に定義があります(金融庁がパブリックコメントの回答で条番号を明示しています)。東京証券取引所は、上場会社向けのFAQで内容をこう説明しています。
支配株主とは、次のいずれかに該当する者です。
- 親会社
- 主要株主で、当該主要株主が自己の計算において所有している議決権と、次に掲げる者が所有している議決権とを合わせて、上場会社の議決権の過半数を占めているもの
- 当該主要株主の近親者(二親等内の親族)
- 当該主要株主および近親者が、議決権の過半数を自己の計算において所有している会社等、および当該会社等の子会社
2番目の類型は、一人の株主の持株比率を見ているだけでは判定できません。近親者の保有と、その一族が支配する法人の保有まで合算します。オーナー系の上場会社では、個人の名義が複数に分かれていることが珍しくありません。
そして1番目の「親会社」も、単純ではありません。
親会社の判定には、資本関係と役員の両方が要る
金融庁は、財務諸表等の用語、様式及び作成方法に関する規則(財務諸表等規則)第8条第3項の「親会社」は支配株主に含まれる、と回答しています。ただし支配株主の範囲は必ずしもこれに限られない、とも付け加えています。
財務諸表等規則第8条第3項は、親会社を「他の会社等の財務及び営業又は事業の方針を決定する機関(意思決定機関)を支配している会社等」と定義したうえで、続けてこう定めています。
親会社及び子会社又は子会社が、他の会社等の意思決定機関を支配している場合における当該他の会社等も、その親会社の子会社とみなす。
子会社を経由した支配が、そのまま親会社の子会社として連鎖します。中間持株会社をいくつも挟んだ構造でも、経路が続く限りたどることになります。
そして「支配している会社等」の中身が、同条第4項に3つ並びます。
- 議決権の過半数を自己の計算において所有している場合(第1号)
- 議決権の40%以上50%以下を所有し、加えて一定の要件に該当する場合(第2号)。要件には、緊密な関係により自己と同一の内容の議決権を行使すると認められる者などと合わせて過半数を占めること、役員もしくは使用人である者またはこれらであった者で財務・事業の方針の決定に影響を与えることができる者が、当該他の会社等の取締役会その他これに準ずる機関の構成員の過半数を占めていること、方針の決定を支配する契約等の存在、資金調達額の過半の融資、その他支配が推測される事実、が挙げられています
- 自己の計算では議決権を所有していない場合を含め、緊密な関係のある者などと合わせて過半数を占め、かつ上記の要件のいずれかに該当する場合(第3号)
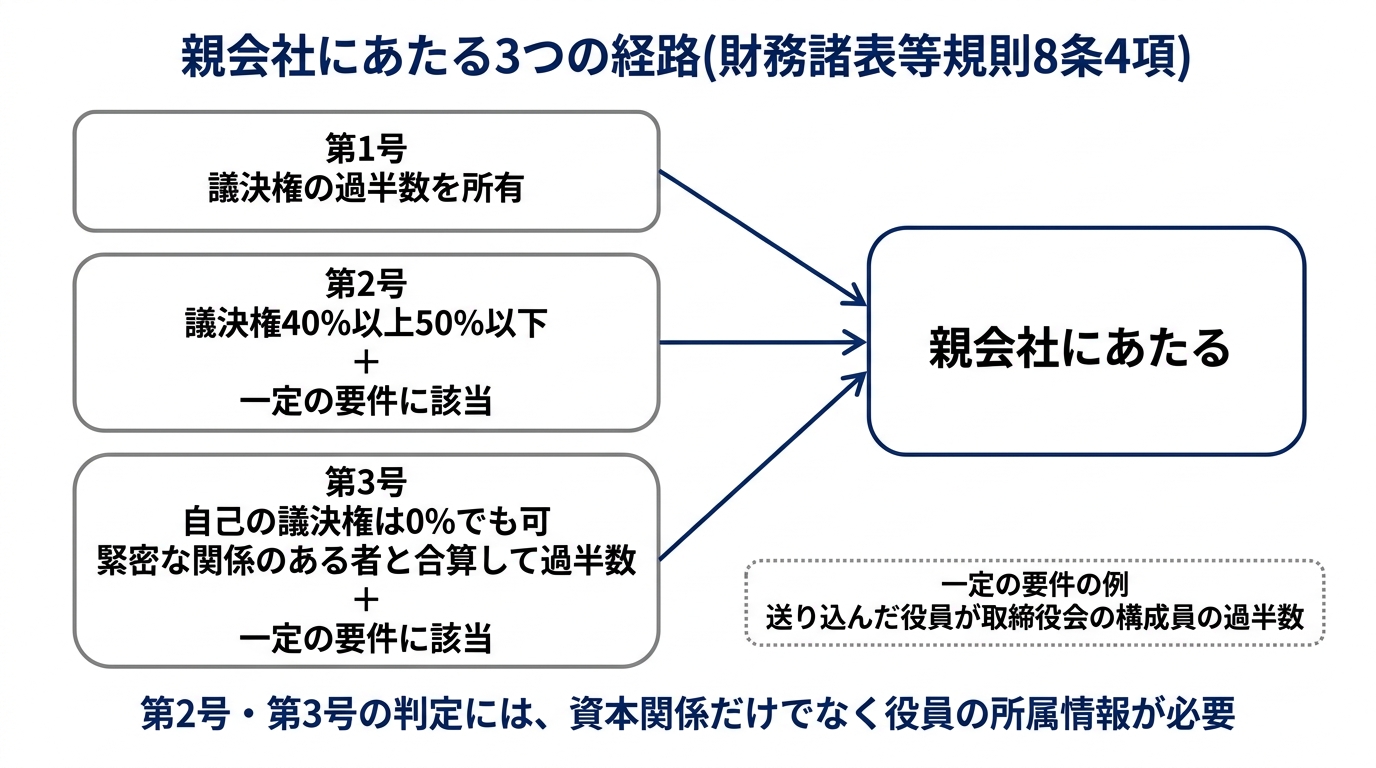
注目したいのは第2号の要件です。誰をどの法人の役員として送り込んでいるかが、親会社かどうかの判定要件そのものに組み込まれています。出資比率の一覧表を眺めているだけでは、この判定は完成しません。役員の所属先をグループ横断で押さえている必要があります。
支配株主に該当しない株主にも、趣旨は及ぶ
原則4-10の解釈指針は、範囲をもう一段広げています。
また、支配株主には該当しないものの実質的な支配力を持つ株主を有する上場会社においても、本原則の趣旨に沿った対応を採ることが望ましい。
この「実質的な支配力を持つ株主」について、金融庁はパブリックコメントの回答で、会社の意思決定に重大な影響を及ぼし得る株主は実質的な支配力を持つと考えられる、と説明しています。
形式的な線引きの外側にいる株主についても、自社の株主構成を説明できる状態にしておく話になります。
準備しておくべきデータの形
ここまでの判定を自力でたどれる状態にするために必要なのは、次の4点です。
- 1行1関係で記録した出資関係。
誰が、どの法人の、何パーセントを持っているか。加工した数字ではなく事実の形で持っておけば、親会社判定にも、支配株主の合算にも、あとからどちらにも展開できます - 法人だけでなく個人株主まで含めた保有情報。
支配株主の2番目の類型は個人株主から始まります。法人間の資本関係だけを整理しても判定は完成しません - 役員の所属先をグループ横断で追える台帳。
財務諸表等規則第8条第4項第2号の要件は、役員の派遣状況を見ます。法人ごとに分かれた名簿では、取締役会の構成員の過半数を占めているかを数えられません - 時点の情報。
支配関係も役員構成も動きます。どの時点の状態なのかが分からない台帳は、報告書に書いた判断をあとから検証できません
この4点は、コーポレートガバナンス報告書のためだけに使うものではありません。連結範囲の確認、関連当事者取引の洗い出し、株主総会の議案準備と、使い回しが効く土台になります。
SOLCUBE Coreでの扱い
SOLCUBE Coreは、出資関係を1行1関係の事実として記録し、多段の資本構造を有向グラフとして描画します。相互保有や複数の出資元がある構造にも対応し、基準日を指定すればその時点で有効だった資本関係を表示できます。株主の登録では個人と法人を区分して扱えるため、個人株主も同じ台帳の中に置けます。法人には総議決権数を、出資関係には議決権数を登録できます。
役員については、グループ全社を横断して検索できます。氏名・役職・社外取締役かどうかの区分・常勤/非常勤・所属企業・在任期間・満了予定日が一覧に並び、退任した役員も状態を明示したうえで残ります。誰がどの法人の取締役会に入っているかを、法人をまたいで数えられる形です。
連結分析の画面では、連結子会社・持分法適用関連会社・最終親会社と、直接・間接を合算した実効持分、循環保有の検出結果を確認できます。
連結区分の扱いは、最終的な判定を会社および専門家の側が行うという前提で設計しています。法人ごとに手動で指定した区分を常に優先し、指定がない法人だけを出資比率から機械的に判定します。手動で指定した区分は法人リスト・連結分析・差分レポートのいずれでも機械判定に優先し、連結分析の画面では「手動指定」のバッジが付きます。財務諸表等規則が定める支配力基準のように、50%以下の保有と役員派遣の実態を突き合わせて実質を判断すべき法人は、この手動指定で確定します。
なお、実質支配にあたるかどうかの判断そのものは、製品の側では行いません。法令の定めに沿って会社および専門家が行うべきものだからです。支配株主に該当するかどうかの判定も同じ扱いで、自動化していません。近親者の親族関係も保持していないため、支配株主の2つ目の類型にある議決権の合算は、製品の中だけでは完結しません。
製品が引き受けるのは、その判定の材料となる資本関係と役員情報を、経路をたどれる形で正確に保持しておく部分です。
まとめ
支配株主を有する上場会社に求められる独立社外取締役の比率は、2026年改訂で水準が変わったわけではありません。変わったのは、特別委員会の設置がコンプライの一形態ではなくエクスプレインの中身になったことです。改訂前と同じ体制を続ける会社ほど、報告書での説明の質が問われます。
そして、その説明は自社が支配株主を有する上場会社に該当するという判定の上に立ちます。判定には、多段の資本関係と、法人をまたいだ役員の所属情報の両方が必要になります。どちらもグループ会社の数が増えるほど集め直しの負荷が上がる情報です。たどれる形で持っているかどうかで、2027年7月末に向けた作業量は大きく変わります。
参考
- コーポレートガバナンス・コード(2026年改訂版)の確定について(金融庁)
- コーポレートガバナンス・コード(2026年7月版)の公表について(JPX)
- 「支配株主」の定義について(東京証券取引所 上場会社向けナビゲーションシステム)
- 財務諸表等の用語、様式及び作成方法に関する規則(e-Gov法令検索)
関連記事として、同じ改訂の取締役会事務局に関する論点は「2026年コーポレートガバナンス・コード改訂、「取締役会事務局の機能強化」に何が求められるか」で、議決権を間接に保有する場合の数え方は「実質的支配者の届出義務化を見据えて、間接保有の数え方を整理する」でまとめています。
グループ会社の資本関係・役員情報を整理するためのテンプレートは、この記事末尾のご案内から無料で入手できます。
資料・テンプレートのダウンロード
グループ会社の基本情報・役員・資本関係・株主名簿を整理するExcelテンプレート(記入例つき)と、SOLCUBE Coreのサービス資料を無料で配布しています。
資料・テンプレートを受け取る