
政府が、すべての法人に実質的支配者の情報を把握させ、法務局などの公的機関へ届け出ることを義務づける新法の制定に向けて検討を進めていると報じられています。2026年秋の臨時国会への法案提出を目指し、虚偽の届出に対する罰則も検討されているとされます。
現時点では報道の段階であり、法案の内容も国会での審議を経て確定します。ただし、届出が義務になるかどうかにかかわらず、実質的支配者を特定する作業そのものは、今の制度でも変わらず必要になる場面があります。
そして、この特定作業は、グループ会社を持つ会社ほど手間がかかります。理由は、実質的支配者の判定で使う「間接保有」が、持株比率を掛け合わせる計算ではないためです。
現行制度は任意の申出という位置づけ
法務省が所管する実質的支配者リスト制度は、令和4年1月31日に運用が始まりました。
株式会社(特例有限会社を含む)が自ら作成した実質的支配者情報一覧について、商業登記所の登記官が添付書面で内容を確認し、保管したうえで認証文付きの写しを交付する仕組みです。
対象は内国株式会社に限られ、利用は無料です。添付書面としては、株主名簿の写し、公証人が発行する申告受理及び認証証明書、法人税確定申告書別表二の明細書の写しのいずれかが求められます。
この制度は会社からの申出によって利用するものです。報じられている新法は、この任意の申出とは別に、届出そのものを義務づける方向の話になります。
なお、本稿は公表資料をもとにした一般的な情報提供であり、個別の法令解釈や自社の対応要否は専門家にご確認ください。
25%超が基準、ただし50%超の人がいれば話が変わる
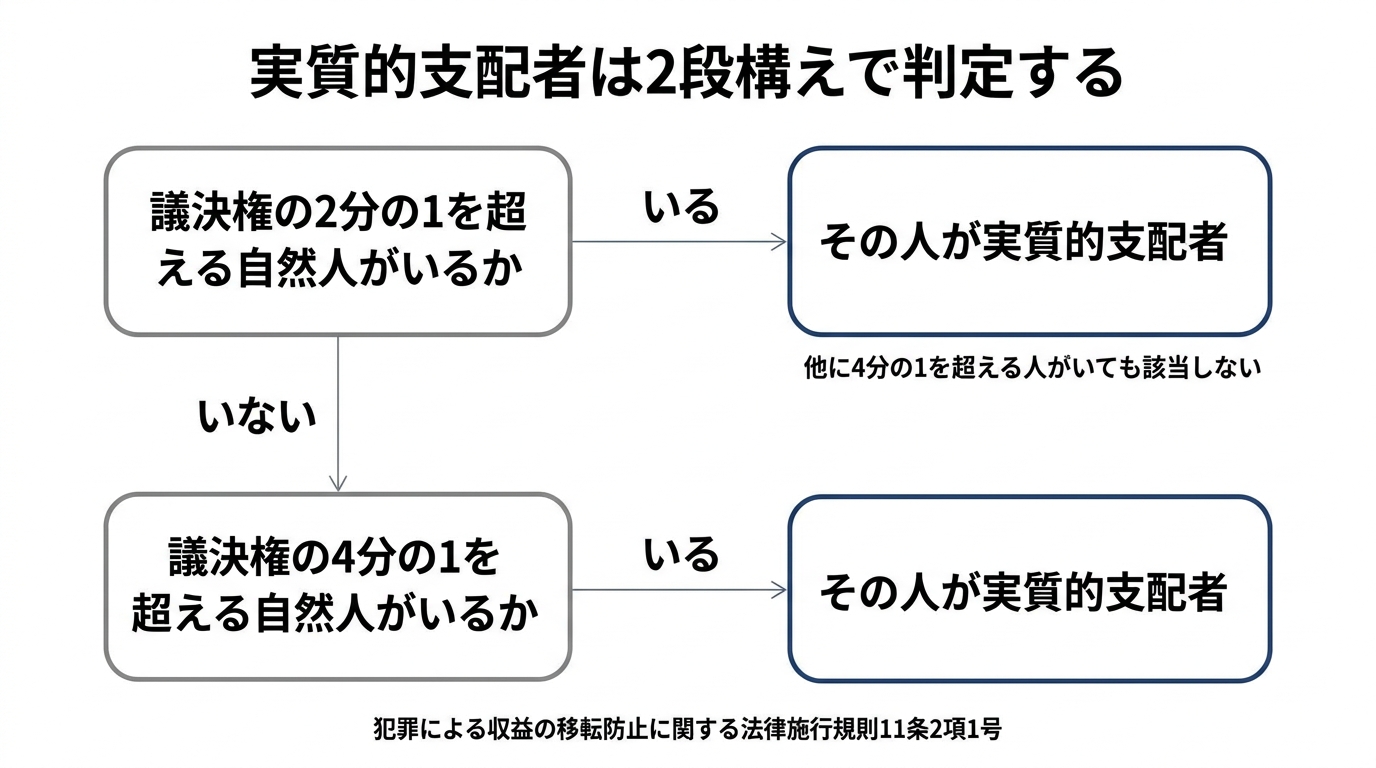
実質的支配者の判定基準は、犯罪による収益の移転防止に関する法律施行規則11条2項1号に定められています。
株式会社のような資本多数決法人では、議決権の総数の4分の1を超える議決権を直接または間接に有すると認められる自然人が実質的支配者にあたります。
ただし、同号には除外規定が置かれています。他の自然人が議決権の総数の2分の1を超える議決権を直接または間接に有している場合、25%超を持つ人は実質的支配者になりません。事業経営を実質的に支配する意思または能力を有していないことが明らかな場合も同様に除かれます。
つまり、50%超の人がいるかどうかを先に確かめ、いなければ25%超の人を拾う、という順序で考えることになります。ここまでは直接保有だけを見ていれば判断できる会社も多いはずです。問題はその先です。
間接保有は掛け算ではなく、合計で数える
同規則11条3項は、25%または50%を超えるかどうかの判定方法を明示しています。条文は「次の各号に掲げる割合を合計した割合により行うものとする」と定め、次の2つを挙げています。
- その自然人が有する議決権が、判定対象の法人の議決権の総数に占める割合
- その自然人の支配法人が有する議決権が、判定対象の法人の議決権の総数に占める割合
ここでいう支配法人とは、その自然人が議決権の総数の2分の1を超える議決権を有する法人を指します。
重要なのは、支配法人が持っている議決権を、そのままの割合で合計する点です。持株比率を掛け合わせるのではありません。
具体的に見ると違いがはっきりします。
- 例1: 自然人AがB社の議決権を60%、B社が甲社の議決権を55%持っている場合。AはB社の議決権の2分の1を超えて持つため、B社はAの支配法人にあたります。したがって、B社が持つ甲社の55%がそのままAの割合として数えられます。掛け算をすれば33%ですが、判定に使う数字は55%です。Aは甲社の実質的支配者にあたります。
- 例2: 自然人AがB社の議決権を40%、B社が甲社の議決権を100%持っている場合。AはB社の議決権の2分の1を超えて持っていないため、B社はAの支配法人になりません。B社が甲社の議決権をすべて持っていても、Aの割合には一切加算されません。掛け算をすれば40%ですが、判定に使う数字は0%です。
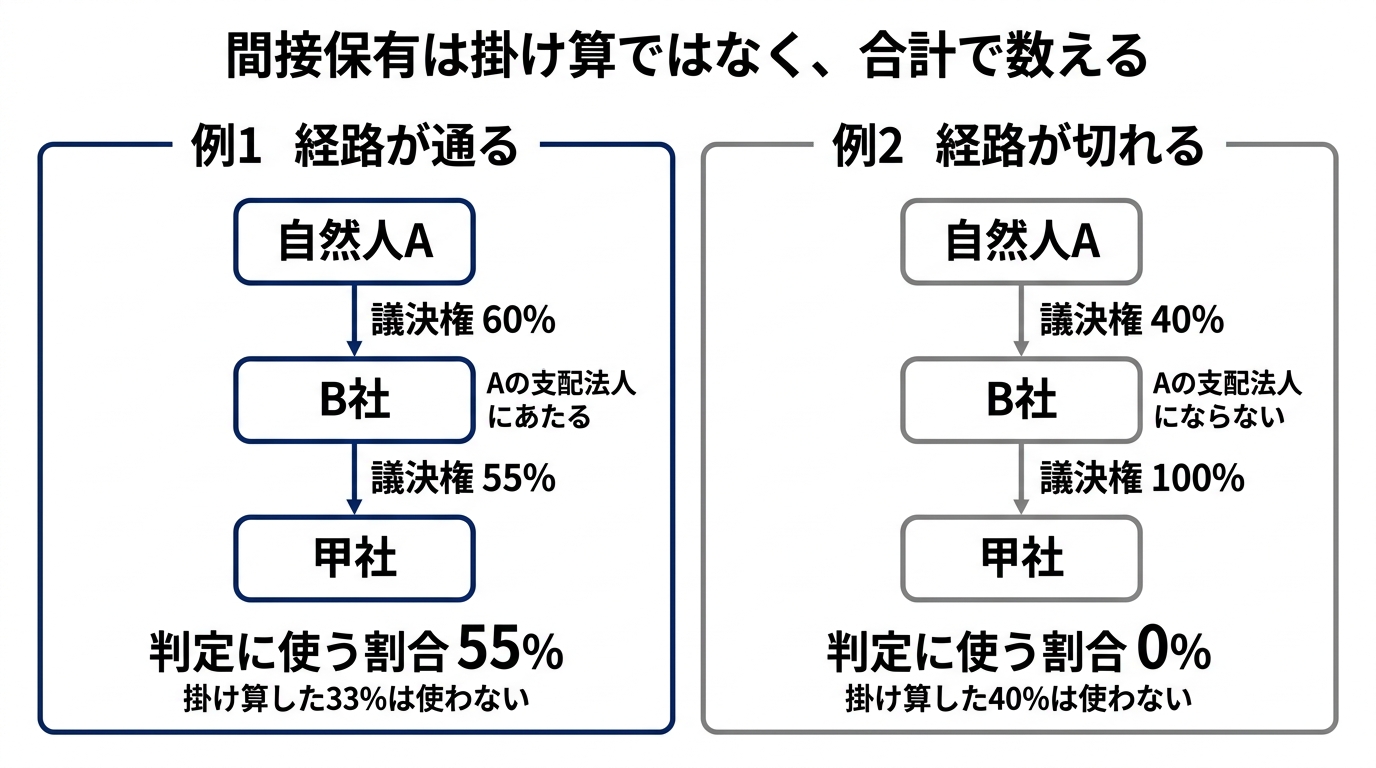
50%という水準は、経路が通るか通らないかを分ける関門として働きます。その関門を通った先は、割合が目減りせずにそのまま伝わります。逆に、関門を通らなかった経路は、その先がどれほど濃い保有であっても数字に反映されません。
多段の資本関係は「みなし」で連鎖する
孫会社・ひ孫会社を経由する構造についても、同項2号の括弧書が手当てしています。
その自然人および1つ以上の支配法人、またはその自然人の1つ以上の支配法人が、議決権の総数の2分の1を超える議決権を有する他の法人は、その自然人の支配法人とみなすと定められています。
支配法人が支配する法人も支配法人になる、という連鎖です。段数の上限はありません。
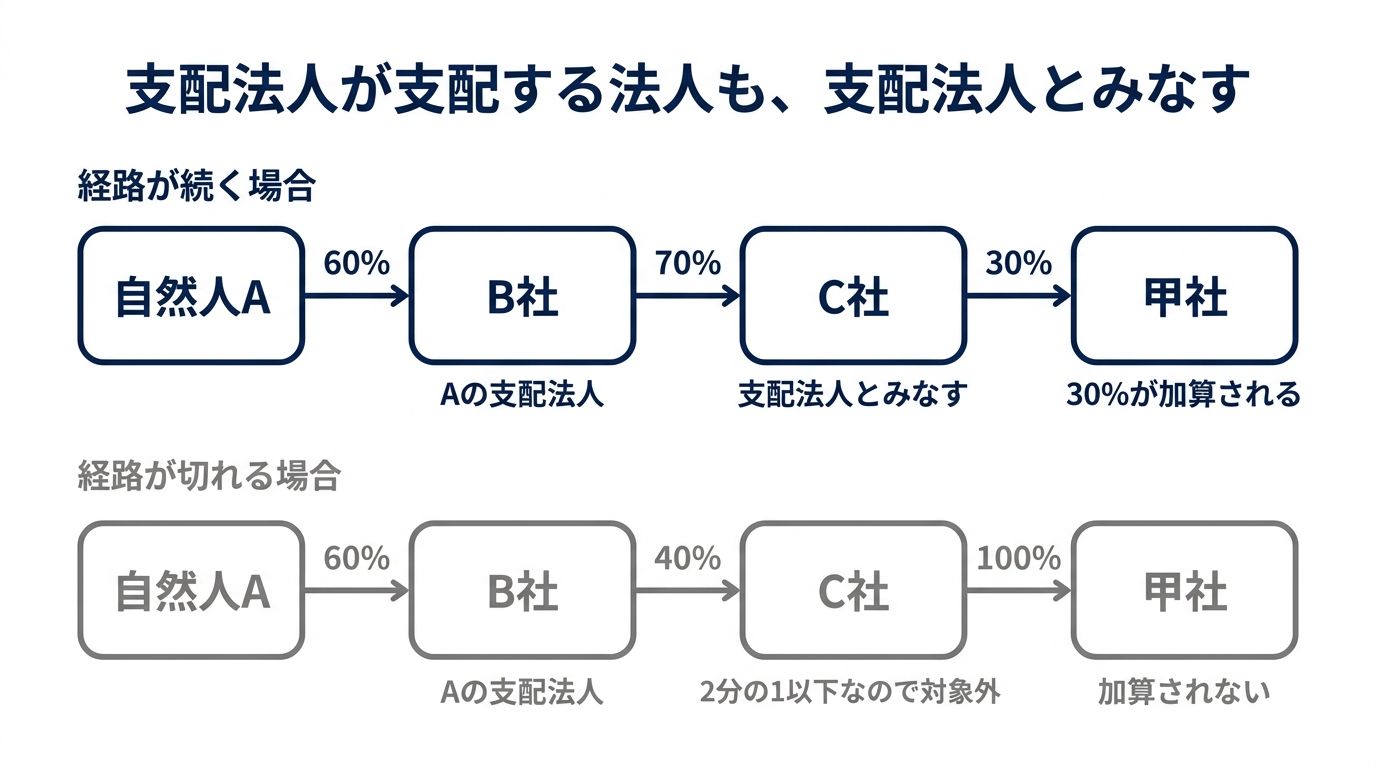
この結果、判定にあたっては、自然人から下に向かって50%超の経路が続く限り、どこまでも資本関係をたどる必要が出てきます。3段目で50%を割れば、そこで経路は切れます。4段目に濃い保有があっても関係ありません。
グループ会社の数が数十社を超え、中間持株会社や共同出資が混ざってくると、この経路の判定を紙とその場の記憶で行うのは現実的ではなくなります。
誰が誰をどれだけ持っているかという情報が、法人ごとにばらばらのファイルへ散っていれば、経路をたどるたびに情報を集め直すことになります。
経済的な持分の計算とは別物として扱う
実務でもう一つ混ざりやすいのが、連結会計などで使う実効持分との違いです。
直接・間接を合算した経済的な持分は、途中の保有割合を掛け合わせて求めます。例1でいえば33%にあたる数字です。この計算はこの計算で意味がありますが、実質的支配者の判定にそのまま持ち込むと答えが変わります。
同じ資本関係のデータを見ていても、目的によって数え方が変わるということです。
だからこそ、途中で加工した数字ではなく、誰が誰をどれだけ持っているかという事実そのものを、1件ずつ記録しておく形が有効になります。事実の形で持っておけば、実質的支配者の判定にも、経済的な持分の算出にも、あとからどちらにも展開できます。
準備しておくべきデータの形
届出が義務化された場合に備えて手元で整えておく価値があるのは、次の3点です。
- 法人だけでなく自然人まで含めた保有関係。
実質的支配者は自然人です。法人間の資本関係を完璧に整理しても、最後の一段である個人株主の情報が抜けていれば、判定は完成しません - 1行1関係の形式。
誰が、どの法人の、何パーセントを持っているか。相互保有や複数の出資元がある構造も、この形なら例外扱いをせずに表現できます - 時点の情報。
保有関係は動きます。いつ時点の資本関係なのかが分からない台帳は、後から検証できません
この3点は、実質的支配者の届出のためだけに必要になるものではありません。株主名簿の整備、連結範囲の確認、取締役会への報告資料の作成と、使い回しが効く土台になります。
SOLCUBE Coreでの扱い
SOLCUBE Coreは、出資関係を1行1関係の事実として記録し、多段の資本構造を有向グラフとして描画します。相互保有や複数の出資元がある構造にも対応し、基準日を指定すればその時点で有効だった資本関係を表示できます。株主の登録では個人と法人を区分して扱えるため、自然人株主も同じ台帳の中に置けます。
連結分析の画面では、直接・間接を合算した実効持分や、最終親会社、循環保有の検出結果を確認できます。ただし前述のとおり、この実効持分は経済的な持分の計算であり、実質的支配者の議決権判定とは別の考え方に基づきます。当方は実質的支配者の該当性を自動で判定する機能は用意していません。最終的な判定は、法令の定めに沿って会社および専門家の側で行うべきものと位置づけているためです。
製品が引き受けるのは、その判定の材料となる資本関係を、経路をたどれる形で正確に保持しておく部分です。
まとめ
実質的支配者の判定における間接保有は、持株比率の掛け算ではありません。議決権の2分の1を超える法人を経由したかどうかで経路の通過が決まり、通った先の割合はそのまま合計されます。この仕組みは、グループの資本関係を全段たどれる状態にしておくことを事実上の前提にしています。
届出義務化がどのような形で決まるとしても、たどれる資本関係のデータを持っているかどうかで、その時の作業量は大きく変わります。
参考
関連記事として、資本関係をツリー図で描けない構造の扱いは「循環出資・相互保有の資本関係を、ツリー図ではなく正しく可視化する方法」でまとめています。
グループ会社の資本関係を整理するためのテンプレートは、この記事末尾のご案内から無料で入手できます。
資料・テンプレートのダウンロード
グループ会社の基本情報・役員・資本関係・株主名簿を整理するExcelテンプレート(記入例つき)と、SOLCUBE Coreのサービス資料を無料で配布しています。
資料・テンプレートを受け取る