
グループ会社の役員リストを作っていると、こんな2行が並ぶことがあります。
Aさんは親会社の取締役で、子会社の代表取締役も務めている。Bさんは親会社の社員のまま、子会社に出向して働いている。
どちらも「Aさん・Bさんが親会社と子会社の両方に関わっている」という点は同じに見えます。
しかし法的には、まったく別の話です。兼務は「地位の重複」、出向は「労働契約上の変更」です。この違いを管理台帳の設計段階で書き分けておかないと、会社法が禁止している組み合わせや、労働契約上必要な同意の確認が抜け落ちます。
兼務は地位の重複、出向は労働契約上の変更
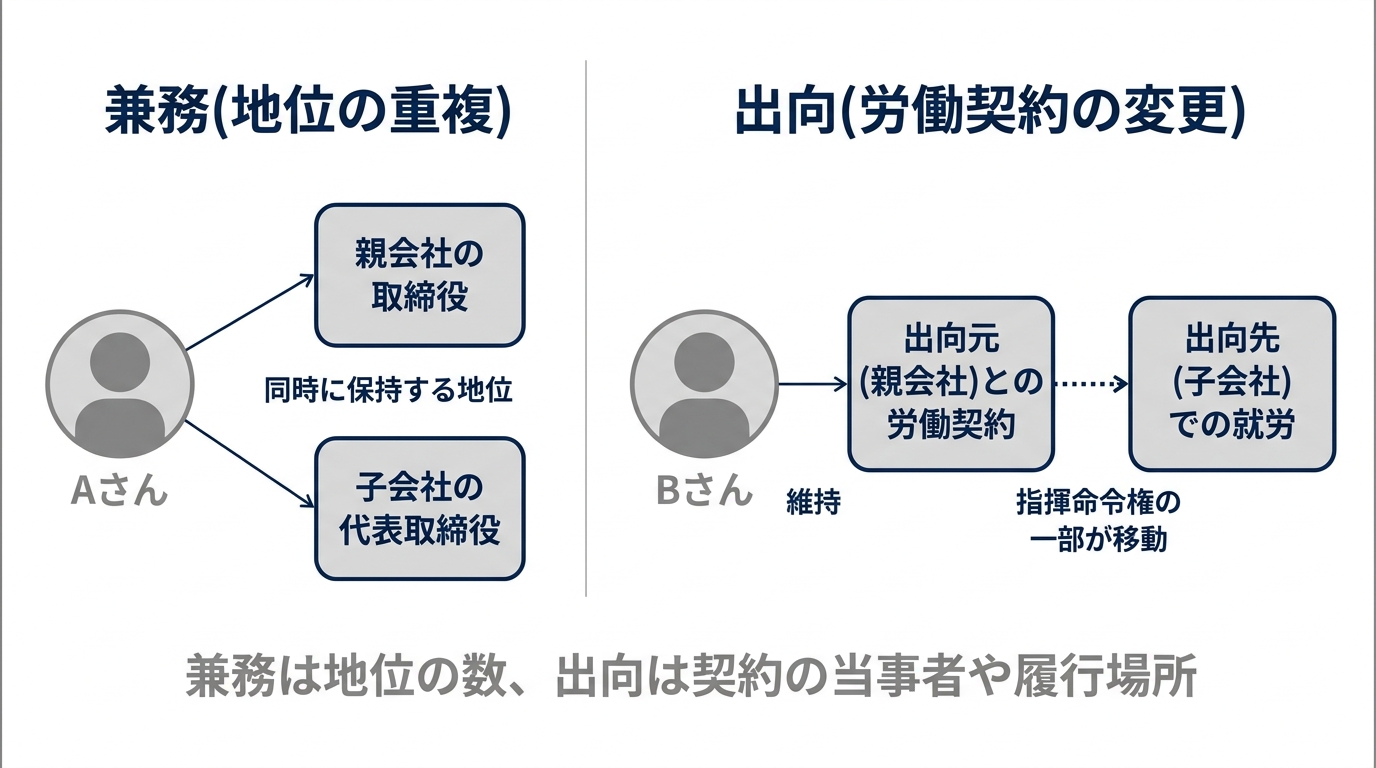
兼務とは、ある人物が複数の法人で役員(または役員と従業員)の地位を同時に持っている状態です。
Aさんの例で言えば、「親会社の取締役」という地位と「子会社の代表取締役」という地位の両方を、同じ人物が同時に保持しています。兼務では、複数法人における役員・従業員などの「地位」が重複するだけで、労働契約そのものが直接変わるわけではありません。
出向は、これとは軸が違います。
Bさんの例で言えば、Bさんの出発点は「親会社と結んでいる労働契約」です。出向は、その労働契約を土台にしたまま、働く場所を子会社に移す行為です。役員に就任するかどうかとは無関係に起こります。
つまり、兼務は「複数の地位を持つこと」の話で、出向は「労働契約の当事者や履行場所」の話です。
この2つが同時に起きることもあります。親会社の社員が子会社に出向し、出向先で取締役に選任されれば、「出向」と「兼務」が両方成立します。管理台帳の1行に押し込めてしまうと、どちらの論点を確認すべきかが見えなくなります。
兼務が法律で制限される場面
兼務は原則自由ですが、会社法は特定の組み合わせを禁止し、独占禁止法は競争制限にあたる場合を禁止しています。もっとも見落とされやすいのが、会社法における監査役の規定です。
会社法335条2項が禁止する組み合わせ
監査役は、株式会社若しくはその子会社の取締役若しくは支配人その他の使用人又は当該子会社の会計参与(会計参与が法人であるときは、その職務を行うべき社員)若しくは執行役を兼ねることができない。
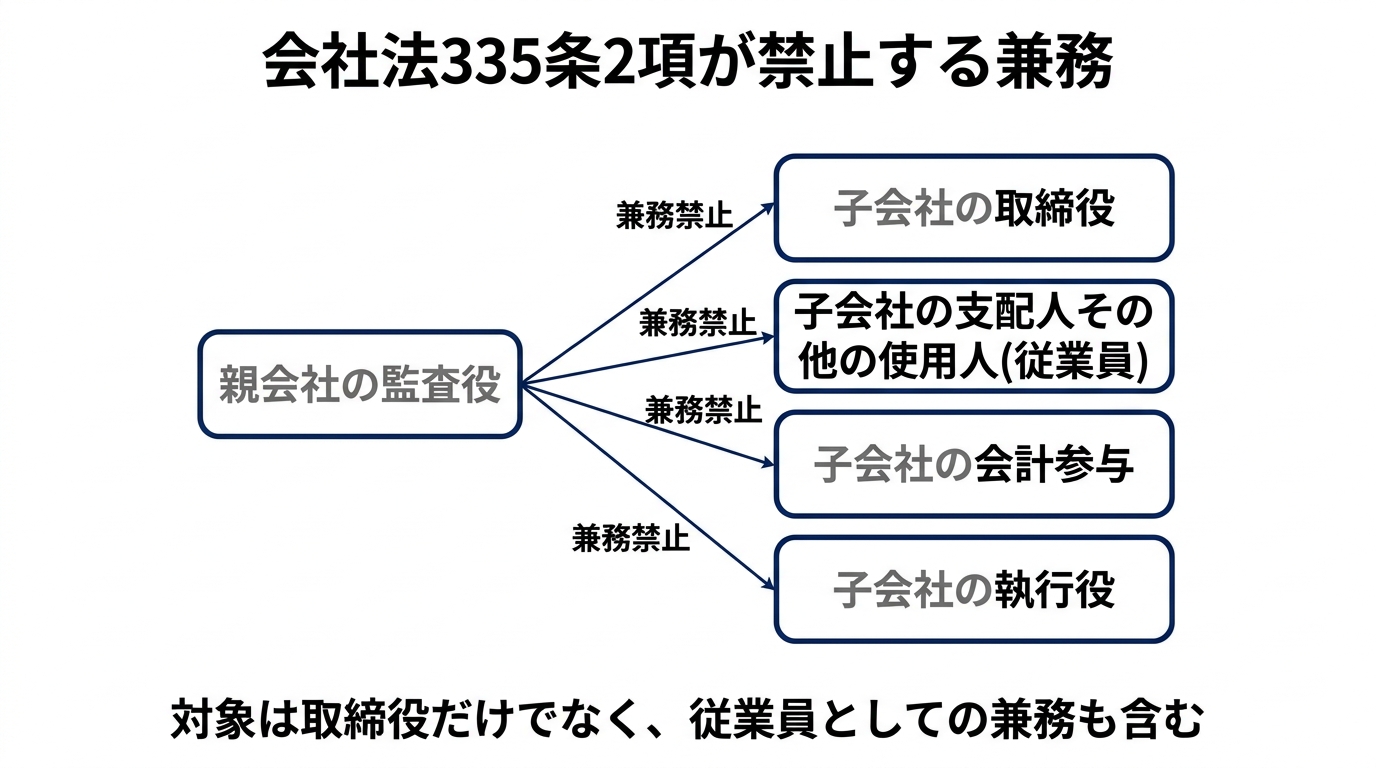
会社法335条2項です。主語は「監査役」、対象は「当該株式会社または子会社」まで及びます。つまりこう読めます。
- 親会社の監査役は、親会社自身の取締役・従業員を兼ねられない(ここまでは想像しやすい規定です)
- 親会社の監査役は、子会社の取締役・支配人その他の使用人(従業員)・会計参与・執行役も兼ねられない
後者が実務でつまずきやすいところです。親会社の監査役を、資本関係のある子会社の取締役として選任するのは、この条文にそのまま触れます。しかも対象は取締役だけでなく「支配人その他の使用人」、つまり従業員としての地位も含みます。親会社の監査役が子会社に出向して従業員として働くことも、この規定の対象です。
条文が及ぶのは「監査役の所属先とその子会社」という一方向だけです。逆方向、つまり子会社の監査役が親会社の取締役を兼ねることは、335条2項の文言上は禁止の対象外です(親会社は子会社から見て「その子会社」にはあたらないためです)。ただし、監査役の独立性という観点からは、この組み合わせも実務上の論点になり得ます。
同様の規定は、監査等委員会設置会社の監査等委員である取締役にもあります(会社法331条3項)。対象は自社だけでなく子会社の業務執行取締役・使用人にも及び、監査機能を担う立場と子会社側の業務執行的な立場を同時に持たせない、という考え方は335条2項と共通しています。
独占禁止法13条は「競争制限にあたる場合」に限って禁止している
役員の兼務と聞いて、独占禁止法13条を思い浮かべる方もいます。条文はこうなっています。
会社の役員又は従業員(継続して会社の業務に従事する者であつて、役員以外の者をいう。以下この条において同じ。)は、他の会社の役員の地位を兼ねることにより一定の取引分野における競争を実質的に制限することとなる場合には、当該役員の地位を兼ねてはならない。
ここで見落としやすいのが、後半の限定です。禁止されるのは「他の会社の役員を兼ねること」そのものではなく、それによって「一定の取引分野における競争を実質的に制限することとなる場合」に限られます。
通常の親会社・子会社の関係では、子会社の意思決定は親会社が支配しています。両社は同じ市場で独立に競い合っている関係にはなく、もともと一体の企業グループとして扱われます。したがって、親会社の役員が子会社の役員を兼ねるという、グループ内で日常的に起きている兼務が、この条文の対象になる場面は限られます。
この条文が実際に問題になりやすいのは、競合する事業会社どうしが共同出資する合弁会社に役員を送り込む場合や、資本提携・業務提携の関係にある会社どうしで役員を相互に派遣し合っている場合など、出資元が互いに独立した競争者であるケースです。
「グループ会社だから13条は関係ない」と言い切れるわけではなく、出資関係の性質や市場での競合関係によって判断が変わります。該当性の判断は個別の事実関係に左右されるため、独占禁止法上の懸念がある兼務を検討する場合は、専門家への確認をお勧めします。
兼務を制限する2つの法律のうち、グループ会社の実務でより頻繁に効いてくるのは会社法335条2項です。役員台帳を横断的に見るとき、まず確認すべきはこの組み合わせです。「親会社の監査役」の欄と「子会社の取締役・従業員」の欄に同じ氏名が並んでいないか。法人ごとに台帳が分かれていると、この突合せ自体ができません。
在籍出向と転籍出向、同意の性質が違う
出向には、大きく分けて在籍出向と転籍出向の2種類があります。
「出向」という言葉から、どちらも元の会社に籍を置いたままというイメージで語られがちですが、法的な構造はまったく違います。
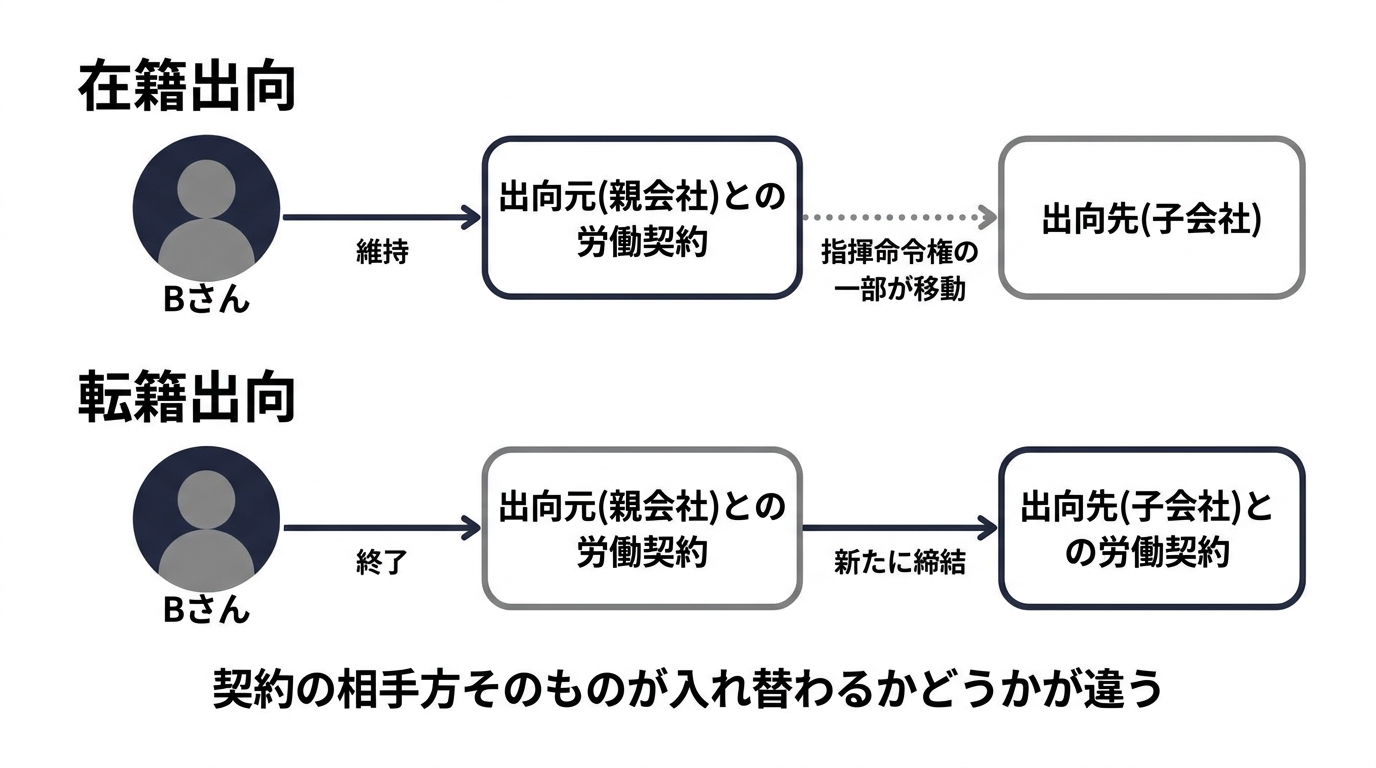
在籍出向は、出向元との労働契約を維持したまま、出向先の指揮命令のもとで働く形です。給与の支払や退職金の算定は出向元を基準に続くことが多く、出向元と出向先の両方に、それぞれ性質の異なる労働契約関係が生じます。
在籍出向については、使用者が労働契約に基づいて持つ指揮命令権の一部を、第三者である出向先に行使させることになるため、民法625条1項との関係が実務上よく参照されます。
使用者は、労働者の承諾を得なければ、その権利を第三者に譲り渡すことができない。
民法625条1項が示すとおり、「労働者の意思にかかわりなく出向を命じられる」わけではありません。もっとも、在籍出向について労働者本人の個別の承諾が必要かどうかは、この条文だけで決まるものではありません。個別の同意があるか、就業規則や労働協約に出向命令の根拠と出向後の労働条件が十分に具体的に定められているかを含めて判断される、というのが実務・裁判例上の理解です。
転籍出向(転籍)は、これとは別物です。出向元との労働契約そのものを終了させ、出向先と新たに労働契約を結び直します。使用者の交替を伴う契約上の地位の変更であり、民法625条1項が想定する「権利の一部譲渡」の枠には収まりません。転籍については、労働者本人の個別の同意が必要というのが実務上の理解です。
在籍出向は「出向元との契約は残ったまま、指揮命令権だけが動く」、転籍出向は「契約の相手方そのものが入れ替わる」。この違いが、必要な同意の重さの違いに直結します。
管理台帳の実務が抜け落ちやすい理由
ここまでの話を管理台帳の設計に落とすと、確認すべき作業は2種類あることが分かります。
- 役員としての兼務の確認: どの法人のどの地位を、誰が兼ねているか。会社法335条2項のような兼務禁止の組み合わせに触れていないか
- 労働契約上の出向の確認: 誰が、どの会社との労働契約を基準に、どこで働いているか。在籍出向であれば出向元の承諾、転籍であれば本人の個別同意が済んでいるか
多くの現場では、この2つが「人事異動」という1つの出来事として一括りに扱われ、台帳も1行で済まされがちです。しかし1行にまとめると、どちらかの確認が抜け落ちます。
SOLCUBE Coreでの扱い
SOLCUBE Coreの役員リストは、法人ごとに1行で役員情報を記録します。氏名・役職(自由記述)・就任日・初回就任日・退任日・任期年数・満了予定日・社外取締役かどうかの区分・常勤/非常勤の区分を持てる構成です。
複数法人にまたがる兼務は、同一人物が別々の法人の行として登録される形で表れます。氏名の表記を法人間で統一しておけば、役員検索画面で氏名・役職・所属企業を横断的に検索でき、「この人は今どの法人で何の役職に就いているか」を追えます。
ただしこれは、氏名の文字列が一致していることを前提にした検索です。同一人物であることを保証する固有の人物IDや、兼務そのものを表す構造化されたリレーションは持っていません。表記が法人ごとに揺れていると、同一人物として拾えなくなります。法人リストの企業名表記を統一する必要があるのと同じ注意点が、役員の氏名にもそのまま当てはまります。
出向については、在籍出向か転籍出向か、出向元・出向先どちらの労働契約が基準になっているかを記録する専用の項目は、現時点ではありません。子会社に出向した人物が子会社の役員に就任していれば、役員リストの1行として記録できますが、労働契約上の位置づけ(在籍出向か転籍か、出向元での雇用が続いているか)までは構造化されたデータとして持てません。役職欄への自由記述で「取締役(出向)」のように運用上の注記を残すことはできますが、これは表記上の工夫であり、検索や集計の対象になる構造化項目ではありません。
製品が引き受けているのは、法人ごとの役員の地位を正確に記録し、氏名をそろえておけば横断的に追える状態にしておく部分です。兼務禁止規定への該当性判断や、出向にあたっての同意取得の管理そのものは、会社側の実務として別途押さえる必要があります。役員としての地位はSOLCUBE Coreで、労働契約上の出向の位置づけは人事側の台帳で管理し、両者を氏名で突合できる状態にしておくのが実務的な運用です。
まとめ
兼務は地位の重複、出向は労働契約上の変更です。軸が違うため、確認すべきことも違います。管理台帳の設計段階で、役員としての兼務関係と、労働契約上の所属をあらかじめ書き分けておくことが、見落としへの備えになります。
台帳は「人事異動を記録する場所」ではなく、「今どの法人に、どの地位・どの労働契約で関わっているかを確認する場所」として設計するのが実務的です。
本稿は公表資料をもとにした一般的な情報提供です。個別の法令解釈や自社の対応要否は、専門家にご確認ください。
参考
関連記事として、役員リストテンプレートの記入方法は「役員の就任日・任期・退任日をグループ横断で管理する方法」で、役員の任期管理が抜け落ちた場合のリスクは「子会社の役員任期管理漏れが招く過料・みなし解散リスク」でまとめています。
グループ会社の資本関係・役員情報を整理するためのテンプレートは、この記事末尾のご案内から無料で入手できます。
資料・テンプレートのダウンロード
グループ会社の基本情報・役員・資本関係・株主名簿を整理するExcelテンプレート(記入例つき)と、SOLCUBE Coreのサービス資料を無料で配布しています。
資料・テンプレートを受け取る